Bir ev ancak çatısı kadar sağlamdır ve eğer bu koruyucu tabaka hasar görürse veya kötü monte edilmişse, bu sadece kozmetik bir sorun olmaktan çok daha fazlasıdır. Kötü bir çatı, sorun doğru şekilde çözülmezse büyük sızıntılara, yapısal hasara ve küf oluşumuna yol açabilir; bu nedenle, erken belirtileri fark etmeye başlarsanız, bunlar çatınızın en kısa sürede değiştirilmesi gerektiğinin açık işaretleridir. Sorun? Bu pek de uygun fiyatlı bir proje değil. Değiştirmelerin maliyeti metrekare başına ortalama 4 ila 11 dolar arasında değişiyor ve bu da faturanın kolayca onbinlerce dolara çıkabilmesine neden oluyor. Maliyeti karşılamanıza yardımcı olması için ev sahibi sigortasına baksanız da, talihsiz gerçek şu ki, hasar belirli olaylardan kaynaklanmadığı sürece bu poliçeler değiştirmeleri kapsamayacaktır.
Yeni bir ev için ipotek alıyorsanız ev sahibi sigortasına ihtiyacınız olabilir, ancak bu poliçelerin düzenli bakımı veya standart aşınma ve yıpranmadan kaynaklanan hasarları kapsaması amaçlanmamıştır. Bunu araba sigortası gibi düşünün; bir kaza olursa muhtemelen ödeme alırsınız, ancak yağ değişimi için tek başınızasınız. Örneğin düşen bir ağaç veya yangından kaynaklanan ani hasar nedeniyle gerekli olan değiştirmeler genellikle kapsam dahilindedir, ancak yalnızca yaş nedeniyle ihtiyaç duyulanlar kapsam dışındadır. İşleri daha da karmaşık hale getirmek için, bazı politikalar bazı “tehlikeleri” veya zarar verici olayları hariç tutar; bu nedenle, beklenmedik bir çatı değişimi için hala cebinizden ödeme yapmanızın beklendiği bazı durumlar vardır.
Ev sahibi politikalarının yenisini kapsayacağı durumlar
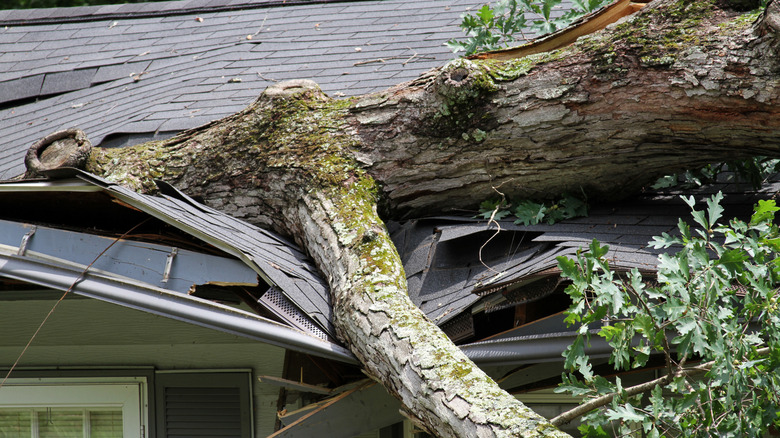
Bir ev sahibi sigorta poliçesini seçme zamanı geldiğinde iki seçeneğiniz vardır: adlandırılmış bir tehlike poliçesi ve açık bir tehlike poliçesi. Adlandırılmış tehlike politikaları, politikada belirtilenleri tam olarak kapsar ve daha fazlasını kapsamaz; açık tehlike politikaları ise, listelenen birkaç istisna dışında genellikle ani, kontrol edilemeyen olayları kapsar. Çatı değişimi için talepte bulunmadan önce, özel politikanıza ve dahil veya hariç tutulan tehlikelere bakmanız gerekir. Genel bir kural olarak çoğu, özellikle şiddetli bir fırtınanın ardından oluşan karın ağırlığından volkanik bir patlamaya kadar değişen 16 farklı şeyi kapsar. Vandalizm, uçak ve isyanlardan kaynaklanan hasarlar da dahil olmak üzere insan kaynaklı tehlikeler de sıklıkla kapsanmaktadır.
Bununla birlikte, beklemeyebileceğiniz bazı genel istisnalar da vardır. Deprem ve sel hasarı teminatı çoğu poliçede standart olarak bulunmaz; dolayısıyla evinizin doğal afetlere karşı sigortalı olduğundan emin olmak istiyorsanız muhtemelen bir eklenti satın almanız gerekecektir. Ek olarak, sigorta şirketinizden herhangi bir fayda görmeden önce muafiyetinizi karşılamanız gerekir. Bu miktar poliçeden poliçeye büyük ölçüde değişebilir; bu nedenle, yeni çatınızın kapsamı açısından tam olarak ne bekleyebileceğinizi belirlemek için sözleşmenize göz atmanız gereken başka bir durumdur.
Sigorta kapsamında değilse çatı değiştirme maliyetini en aza indirmenin yolları
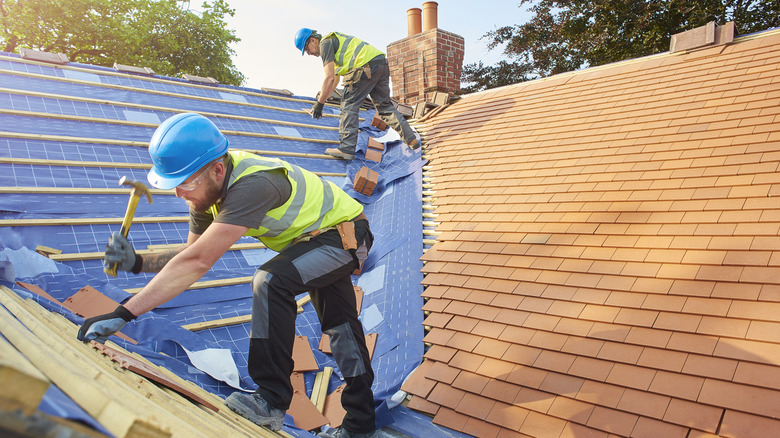
Durumunuz sigorta kapsamındaysa, ev sahibi sigortası çatınızı ücretsiz olarak değiştirmenin açık ara en iyi yoludur. Ancak o kadar şanslı değilseniz keşfedebileceğiniz bazı alternatif yaklaşımlar var. Eğer hak kazanırsanız, devlet teşvikleri ve finansmanı bu kadar büyük bir satın almanın yükünü en aza indirebilir. Yapmasanız bile, alışveriş yapmak veya sezonun bitimine kadar beklemek kadar basit bir şey maliyetleri en aza indirmenize yardımcı olabilir.
Amerika Birleşik Devletleri Tarım Bakanlığı ve Amerika Birleşik Devletleri Enerji Bakanlığı, alanlarını geliştirmek isteyen ev sahipleri için hibe programları yürütmektedir. Çoğunlukla Bölüm 504 Ev Onarım Programı olarak adlandırılan ilk program, onarımları karşılayamayan veya finansman almaya hak kazanamayan düşük gelirli ailelere hibe ve kredi sağlıyor. Öte yandan, Enerji Bakanlığı programı, hava koşullarının iyileştirilmesi yoluyla düşük gelirli hanelerin enerji maliyetlerinin azaltılmasına daha fazla odaklanıyor; çatı kaplama bunda önemli bir rol oynuyor, böylece diğer iyileştirmelere ek olarak yeni bir çatı için fon alabilirsiniz.
Bu programlara yönelik gelir gereksinimlerinin üzerinde olanlar için finansman seçeneği her zaman mevcuttur. Kredi kartları, nakit çıkışlı yeniden finansman, özel krediler ve konut sermayesi kredileri, size daha sonra zamanla ödeyeceğiniz anında nakit kaynağı sağlayabilir. Bunun gibi büyük bir proje için borç almak biraz riskli gelse de, çatınızın değiştirilmesi gerektiğinin işaretlerini gösterdiği anda gerekli onarımları yapmak, sizi çok daha büyük maliyetlerden kurtaracaktır.